 Vai al contenuto


La cessione di azienda costituisce una delle operazioni negoziali di maggiore rilevanza nell’ambito del diritto commerciale.
Si tratta di un’operazione mediante la quale l’imprenditore trasferisce a terzi il complesso dei beni organizzati per l’esercizio dell’impresa, consentendo al cessionario di subentrare nella gestione dell’attività economica preesistente.
Il legislatore italiano ha riservato particolare attenzione alla disciplina del trasferimento di azienda, prevedendo una serie di norme volte a tutelare gli interessi dei molteplici soggetti coinvolti: il cedente e il cessionario, naturalmente, ma anche i creditori dell’imprenditore cedente, i lavoratori dipendenti, i fornitori e i clienti.
La normativa si articola in disposizioni di natura civilistica, fiscale e giuslavoristica, il che rende necessario un approccio integrato e multidisciplinare.
Indice
Punti chiave
- Definizione normativa: l’azienda è il “complesso dei beni organizzati dall’imprenditore per l’esercizio dell’impresa” (art. 2555 c.c.), caratterizzata dall’organizzazione e dall’attitudine, anche solo potenziale, alla produzione.
- Forma del contratto: il contratto di cessione richiede la forma scritta solo ai fini della prova (ad probationem) tra le parti e per l’iscrizione nel Registro delle Imprese, non per la validità della cessione.
- Successione nei contratti: il cessionario subentra automaticamente nei contratti di natura non personale (art. 2558 c.c.) e nei crediti (art. 2559 c.c.).
- Responsabilità per i debiti: l’alienante non è liberato dai debiti pregressi senza il consenso dei creditori. L’acquirente risponde in solido solo se i debiti risultano dalle scritture contabili obbligatorie (art. 2560 c.c.).
- Responsabilità fiscale: esiste un regime speciale (art. 14 del D.Lgs. 472/97) che prevede la responsabilità solidale del cessionario per i debiti tributari del cedente.
- Divieto di concorrenza: il cedente non può svolgere un’attività concorrenziale per un periodo di 5 anni, salvo diverso accordo tra le parti.
- Tutela dei lavoratori: i rapporti di lavoro proseguono con il cessionario, che risponde solidalmente con il cedente.
- Tassazione: la cessione d’azienda è soggetta a imposta di registro in misura proporzionale ed è esclusa dal campo di applicazione dell’IVA.
- Differenza rispetto alla cessione di quote: la cessione di quote trasferisce la partecipazione in una società che rimane titolare dell’azienda.
Cos’è la cessione di azienda? Analisi della nozione giuridica e fiscale
Per comprendere appieno la disciplina della cessione di azienda, è imprescindibile partire dalla definizione stessa di azienda. Le leggi fiscali non forniscono una nozione autonoma, rendendo necessario il rinvio alla definizione civilistica e alla sua elaborazione da parte della giurisprudenza e della prassi amministrativa (Cass. Civ., Sez. 5, N. 24461 del 11-09-2024) (Risposta n. 151 del 23/03/2022) (Risposta n. 149 del 11/07/2024).
Questa nozione è fondamentale perché dalla qualificazione di un’operazione come cessione di azienda o di ramo di azienda, o, alternativamente, come cessione di singoli beni, discendono regimi fiscali (IVA o imposta di registro) e civili (successione nei rapporti giuridici) radicalmente differenti.
L’analisi deve quindi concentrarsi sugli elementi che, nel loro insieme, costituiscono un complesso organizzato idoneo all’esercizio di un’attività imprenditoriale, anche solo in potenza. La giurisprudenza ha progressivamente affinato i criteri per individuare l’esistenza di un’azienda, privilegiando l’aspetto funzionale e organizzativo rispetto alla mera somma dei singoli beni.
La definizione civilistica di azienda ex art. 2555 c.c.
Il punto di partenza è l’articolo 2555 del codice civile, che definisce l’azienda come “il complesso dei beni organizzati dall’imprenditore per l’esercizio dell’impresa”.
Questa definizione pone l’accento su due elementi fondamentali:
Il complesso di beni (elemento oggettivo): L’azienda è un’universitas rerum: un insieme di beni eterogenei, materiali (immobili, macchinari, arredi, merci) e immateriali (marchi, brevetti, avviamento, know-how).
L’organizzazione (elemento funzionale): Ciò che trasforma una mera pluralità di beni in un’azienda è l’organizzazione impressa dall’imprenditore. È il legame funzionale, il coordinamento tra i diversi elementi patrimoniali, che li rende un complesso unitario destinato a uno specifico fine produttivo. L’organizzazione è la connotazione essenziale del concetto di azienda.
L’Agenzia delle Entrate e la giurisprudenza di legittimità concordano nell’affermare che la nozione di azienda deve essere intesa in senso ampio, includendo non solo l’intero complesso aziendale, ma anche i singoli rami d’azienda, purché costituiscano un’entità autonoma.
L’oggetto di cessione deve essere l’azienda o un solo ramo della stessa, quali universitas di beni materiali, immateriali e di rapporti giuridico-economici tali da consentire l’espletamento dell’attività d’impresa, e non i singoli beni che la compongono.
La Corte di Cassazione ha sottolineato che l’azienda è una proiezione patrimoniale dell’impresa, un’organizzazione di elementi personali e reali finalizzata al raggiungimento di un risultato economico (Cass. Civ., Sez. 5, N. 14560 del 26-05-2021).
I criteri giurisprudenziali: organizzazione e potenzialità produttiva
La giurisprudenza, sia civile che tributaria, ha elaborato una serie di criteri per stabilire, in concreto, quando un trasferimento di beni integra una cessione di azienda. Il principio cardine è che l’oggetto del trasferimento deve essere un complesso di beni che, grazie all’organizzazione esistente, possieda un’attitudine, anche solo potenziale, all’esercizio dell’impresa (Tribunale Ordinario di Siena, sez. LA, sentenza n. 21/2019).
L’elemento discriminante è la permanenza di un residuo di organizzazione idoneo a consentire l’avvio o la prosecuzione dell’attività, anche mediante successive integrazioni da parte del cessionario (Cass. Civ., Sez. 5, N. 24461 del 11-09-2024).
Non è necessario che l’impresa sia attualmente esercitata al momento della cessione; è sufficiente la potenziale utilizzabilità del complesso per un’attività d’impresa.
Per accertare la sussistenza di una cessione d’azienda, occorre una valutazione complessiva di una pluralità di elementi, quali il trasferimento di beni materiali e immateriali, la riassunzione del personale, il trasferimento della clientela e il grado di analogia tra l’attività svolta prima e dopo la cessione (Corte d’Appello Napoli, sez. 3B, sentenza n. 2126/2017).
Trasferimento di azienda e di ramo di azienda: qual è la differenza?
Non è necessario che la cessione riguardi l’intero patrimonio aziendale. La giurisprudenza ammette pacificamente che si possa configurare una cessione di azienda anche quando si trasferisce solo un nucleo di beni essenziali, a condizione che tale nucleo conservi un’organizzazione autonoma idonea a consentire l’esercizio di un’attività imprenditoriale (Cass. Civ., Sez. 5, N. 17642 del 26-06-2024).
Il concetto di ramo d’azienda si colloca in questo contesto. Si ha cessione di ramo di azienda quando viene ceduto un complesso di beni che si presenta come un’entità dotata di autonomia organizzativa ed economica, funzionalizzata allo svolgimento di una specifica attività produttiva. L’elemento costitutivo è l’autonomia funzionale del ramo ceduto, ovvero la capacità di questo, già al momento dello scorporo dal complesso cedente, di provvedere a uno scopo produttivo con i propri mezzi funzionali e organizzativi.
Per potersi parlare di cessione di ramo d’azienda, è necessario che il ramo trasferito conservi una struttura organizzativa che ne consenta l’identificazione come articolazione funzionalmente autonoma dell’azienda. Il trasferimento di un ramo d’azienda comporta l’applicazione della medesima disciplina prevista per la cessione dell’intera azienda.
Distinzione tra cessione di azienda e cessione di singoli beni
La linea di demarcazione tra la cessione d’azienda o di ramo d’azienda e quella di singoli beni è fondamentale ai fini fiscali. La prima è un’operazione esclusa dal campo di applicazione dell’IVA e soggetta a un’imposta di registro proporzionale del 3%, mentre la seconda è generalmente soggetta all’IVA.
La differenza tra cessione di singoli beni aziendali e trasferimento di azienda deve essere ravvisata nella presenza o meno di una cessione di beni atti, nel loro complesso e nel loro collegamento, all’esercizio d’impresa. Al contrario, la cessione di singoli beni, inidonei di per sé a integrare la potenzialità produttiva propria dell’impresa, deve essere assoggettata all’IVA (Cass. Civ., Sez. 5, N. 24461 del 11-09-2024).
La valutazione non deve basarsi sulla volontà dichiarata delle parti, bensì sulla causa reale del negozio e sugli interessi effettivamente perseguiti, desumibili dalla natura e dall’interdipendenza dei beni trasferiti (Tribunale Ordinario di Siena, sez. LA, sentenza n. 21/2019). Anche il trasferimento dei singoli beni frazionato nel tempo può essere riqualificato come cessione d’azienda se effettuato per scopi elusivi (Corte di Giustizia Tributaria di 2° grado del Lazio, sentenza n. 2992/2023).
Il contratto di cessione di azienda: forma, contenuto e pubblicità
Il trasferimento della proprietà o del godimento di un’azienda avviene mediante un contratto, la cui disciplina formale e sostanziale è dettata da specifiche norme del Codice civile e da prassi consolidate. Sebbene la legge non imponga una forma solenne per la validità del contratto, prescrive determinati requisiti per finalità probatorie e di pubblicità, essenziali per garantire la certezza dei traffici giuridici e l’opponibilità dell’operazione ai terzi. La redazione del contratto di cessione di ramo o dell’intera azienda richiede un’attenzione meticolosa per definire con precisione l’oggetto di cessione, le garanzie prestate dal cedente e il regime di successione nei rapporti giuridici, al fine di prevenire controversie future.
La forma del contratto: scrittura ad probationem e cessione verbale
L’articolo 2556, primo comma, del Codice civile stabilisce che i contratti che hanno per oggetto il trasferimento della proprietà o il godimento dell’azienda “devono essere provati per iscritto”. Ciò significa che la forma scritta è richiesta ad probationem, cioè solo ai fini della prova, e non ad substantiam, per la validità del contratto. Di conseguenza, un contratto di cessione d’azienda concluso verbalmente è da considerarsi valido ed efficace tra le parti. Tuttavia, la mancanza di un documento scritto comporta evidenti difficoltà probatorie in caso di contenzioso.
È importante notare che questa limitazione probatoria opera solo nei rapporti tra le parti contraenti. La giurisprudenza ha infatti ammesso che i terzi creditori possano avvalersi di presunzioni per dimostrare l’esistenza di una cessione d’azienda, anche in assenza di un atto di cessione formale (Tribunale di Roma, Sentenza n.9122 del 28 maggio 2024).
Il secondo comma dell’art. 2556 c.c. introduce un requisito di forma più stringente per fini pubblicitari: i contratti di cessione devono essere redatti per atto pubblico o per scrittura privata autenticata e depositati per l’iscrizione nel Registro delle Imprese. Questo adempimento è necessario non per la validità del trasferimento tra le parti, bensì per renderlo opponibile ai terzi. Inoltre, se l’azienda comprende beni immobili, il contratto di cessione è soggetto a trascrizione per garantirne l’opponibilità.
Contenuto essenziale e clausole tipiche del contratto
Un contratto di cessione d’azienda ben strutturato deve contenere una serie di elementi e clausole volti a definire chiaramente l’oggetto e le modalità del trasferimento. Sebbene l’azienda sia considerata un bene unitario, è prassi e buona norma elencare analiticamente i beni che la compongono, distinguendo tra materiali e immateriali, per evitare incertezze.
La particolare natura del contratto di cessione d’azienda richiede l’inclusione di clausole tipiche quali:
- Identificazione delle parti: cedente e cessionario.
- Descrizione dell’oggetto: l’azienda o il ramo d’azienda, con un elenco dettagliato dei beni trasferiti (immobili, impianti, attrezzature, merci, marchi, brevetti, ecc.) e di quelli eventualmente esclusi dalla cessione.
- Prezzo di cessione: determinazione e modalità di pagamento del corrispettivo.
- Regime dei debiti e dei crediti: clausole che disciplinano la successione dei crediti e dei debiti, eventualmente derogando alla disciplina legale nei limiti consentiti.
- Successione nei contratti: specificazione di eventuali contratti aziendali che le parti intendono escludere dalla successione automatica.
- Garanzie del cedente: clausole di garanzia sulla titolarità e sulla disponibilità dei beni aziendali, sulla conformità alle normative vigenti e sull’assenza di passività occulte.
- Divieto di concorrenza: la disciplina del divieto di concorrenza a carico del cedente, come previsto dall’art. 2557 c.c..
- Data di efficacia: il momento a partire dal quale gli effetti del trasferimento si producono.
È fondamentale distinguere queste clausole da quelle tipiche di una cessione di quote societarie. In quest’ultima, le garanzie si concentrano sulla validità della partecipazione e sulla situazione patrimoniale della società, mentre, in tema di cessione d’azienda, l’attenzione è rivolta ai singoli asset che compongono il complesso aziendale.
L’iscrizione nel Registro delle Imprese e l’opponibilità ai terzi
Come accennato, l’art. 2556 c.c. impone il deposito del contratto di cessione, redatto in forma pubblica o per scrittura privata autenticata, presso il Registro delle Imprese. Questo adempimento ha la funzione di rendere l’atto conoscibile e opponibile a tutti i terzi, a prescindere dalla loro effettiva conoscenza.
L’iscrizione nel Registro delle Imprese è il momento dal quale la cessione produce pienamente i suoi effetti erga omnes. Ad esempio:
- Successione nei contratti: la cessione diventa opponibile al terzo contraente, che si trova ad avere come controparte il cessionario anziché il cedente.
- Successione nei crediti: la notifica al debitore ceduto o la sua accettazione, richieste dall’art. 1264 c.c. sono sostituite dall’iscrizione del trasferimento nel Registro delle Imprese (art. 2559 c.c.).
Gli effetti giuridici del trasferimento: successione nei rapporti giuridici
La cessione di azienda non si limita al trasferimento della proprietà dei beni che la compongono, ma comporta una complessa vicenda successoria che coinvolge la fitta rete di rapporti giuridici creati dall’imprenditore per l’esercizio della sua attività. Il legislatore, con gli articoli 2558, 2559 e 2560 del Codice civile, ha dettato una disciplina specifica per la successione nei contratti, nei crediti e nei debiti, con l’obiettivo di contemperare due esigenze fondamentali: da un lato, preservare l’unità funzionale e il valore economico dell’azienda, garantendone la continuità operativa; dall’altro, tutelare l’affidamento dei terzi (contraenti, creditori, debitori) che entrano in relazione con l’impresa. Questa disciplina ha carattere dispositivo in molti aspetti, ma prevede anche meccanismi di successione automatica e regimi di responsabilità inderogabili.
La successione automatica nei contratti (Art. 2558 c.c.)
L’articolo 2558 c.c. stabilisce un principio fondamentale per la continuità aziendale: “Se non è pattuito diversamente, l’acquirente dell’azienda subentra nei contratti stipulati per l’esercizio dell’azienda stessa che non abbiano carattere personale”. Questo meccanismo di successione costituisce un effetto naturale del contratto di trasferimento dell’azienda, che si verifica ipso iure (automaticamente per legge), indipendentemente da una specifica volontà delle parti e persino dalla conoscenza che il cessionario abbia dei singoli contratti.
La ratio della norma consiste nel garantire al cessionario il possesso di tutti gli strumenti contrattuali necessari alla prosecuzione dell’attività, senza dover rinegoziare ciascun rapporto. La successione automatica si applica a due categorie di contratti:
- Contratti aziendali: quelli aventi ad oggetto il godimento di beni aziendali non di proprietà dell’imprenditore (ad esempio, contratti di leasing o di locazione di immobili strumentali).
- Contratti di impresa: quelli non direttamente legati ai beni aziendali, ma attinenti all’organizzazione e all’esercizio dell’impresa (ad esempio contratti di fornitura, somministrazione, assicurazione, appalto).
La successione è esclusa in due casi:
- Patto contrario: le parti (cedente e cessionario) possono escludere espressamente uno o più contratti dalla successione.
- Carattere personale del contratto: la successione non avviene se il contratto è stato stipulato intuitu personae, cioè in considerazione delle qualità personali del cedente.
Il terzo contraente (la controparte del cedente) non può opporsi alla successione, ma può tuttavia recedere dal contratto entro tre mesi dalla notizia del trasferimento, se sussiste una giusta causa, salvo che, in tal caso, la responsabilità ricada sull’alienante.
La disciplina dei crediti e dei debiti aziendali (Artt. 2559-2560 c.c.)
A differenza della cessione del contratto, la disciplina dei crediti e dei debiti segue regole distinte, che bilanciano diversamente gli interessi in gioco.
Successione nei crediti (art. 2559 c.c.)
La cessione dei crediti relativi all’azienda ceduta ha effetto nei confronti dei terzi dal momento dell’iscrizione del trasferimento nel Registro delle Imprese, anche in assenza di notifica al debitore o di sua accettazione. Questa norma semplifica notevolmente la circolazione dei crediti, derogando alla disciplina ordinaria della cessione del credito (art. 1264 c.c.). Tuttavia, il debitore ceduto che paga in buona fede all’alienante (cedente) è liberato.
Responsabilità per i debiti (art. 2560 c.c.)
La gestione dei debiti pregressi è uno degli aspetti più critici in caso di trasferimento di azienda. L’art. 2560 c.c. detta due regole fondamentali:
- Responsabilità del cedente (comma 1): “L’alienante non è liberato dai debiti inerenti all’esercizio dell’azienda ceduta anteriori al trasferimento, se non risulta che i creditori vi hanno consentito”. Questa è una regola generale a tutela dei creditori: il patrimonio del debitore originario resta come garanzia, a meno che i creditori non accettino espressamente di liberarlo.
- Responsabilità del cessionario (comma 2): “Nel trasferimento di un’azienda commerciale risponde dei debiti suddetti anche l’acquirente dell’azienda, se essi risultano dai libri contabili obbligatori”. Si tratta di un accollo cumulativo ex lege: l’acquirente diventa debitore solidale accanto all’alienante, ma solo se ricorre la condizione prevista dalla legge, ossia la risultanza dei debiti dalle scritture contabili obbligatorie.
La ratio di questa seconda regola è duplice: da un lato tutela i creditori, che possono contare anche sul patrimonio del nuovo titolare della propria azienda; dall’altro protegge l’acquirente, consentendogli di conoscere l’esatta esposizione debitoria che sta assumendo attraverso l’esame della contabilità. Se un debito non risulta dai libri contabili, l’acquirente non ne risponde in sede civile, ferma restando la responsabilità del solo alienante. Questa disciplina generale si applica anche ai debiti tributari, ma solo se regolarmente iscritti in contabilità, e deve essere coordinata con il regime speciale previsto dalla normativa fiscale.
La responsabilità per i debiti tributari: un regime speciale e autonomo
Nell’ambito della cessione di azienda, la responsabilità per i debiti tributari non è regolata esclusivamente dalla norma civilistica dell’articolo 2560 c.c., bensì da una disciplina speciale e prevalente contenuta nell’articolo 14 del Decreto Legislativo n. 472 del 1997. Questa normativa introduce un regime di responsabilità solidale del cessionario che si configura come una misura antielusiva, volta a tutelare l’interesse pubblico alla riscossione delle entrate erariali. La sua finalità è impedire che, mediante il trasferimento del complesso aziendale, il cedente possa sottrarre al Fisco la garanzia patrimoniale su cui i crediti tributari si fondavano. La giurisprudenza ha chiarito che tale disciplina, in quanto speciale, prevale sulla regola generale codicistica (Corte di Giustizia Tributaria di 2° grado del Lazio, sentenza n. 2992/2023).
La responsabilità solidale del cessionario ex art. 14 D.Lgs. 472/1997
Il primo comma dell’art. 14 D.Lgs. 472/1997 stabilisce che “Il cessionario è responsabile in solido […] per il pagamento dell’imposta e delle sanzioni riferibili alle violazioni commesse nell’anno in cui è avvenuta la cessione e nei due precedenti, nonché per quelle già irrogate e contestate nel medesimo periodo anche se riferite a violazioni commesse in epoca anteriore”.
Da questa disposizione emergono i tratti caratteristici della responsabilità fiscale del cessionario:
- Solidarietà: il cessionario e il cedente sono obbligati in solido verso l’Amministrazione Finanziaria.
- Beneficio di preventiva escussione: il cessionario gode del beneficium excussionis, il che significa che l’Erario deve prima tentare di riscuotere il debito dal cedente e, solo in caso di insuccesso, può agire nei confronti del cessionario.
- Responsabilità per imposte e sanzioni: la solidarietà si estende non solo all’imposta dovuta, ma anche alle sanzioni conseguenti.
- Ambito di applicazione: la responsabilità copre tutte le ipotesi di trasferimento di azienda, compreso il conferimento in società.
Questa responsabilità si differenzia nettamente da quella civilistica dell’art. 2560 c.c. perché prescinde dalla registrazione dei debiti tributari nelle scritture contabili obbligatorie. La sua esistenza è legata unicamente ai presupposti oggettivi e temporali fissati dalla norma stessa.
Limiti temporali e quantitativi della responsabilità
La responsabilità del cessionario, pur essendo ampia, non è illimitata. L’art. 14 prevede due importanti limiti:
- Limite di valore: la responsabilità del cessionario è contenuta “entro i limiti del valore dell’azienda o del ramo d’azienda” trasferito. Il cessionario non risponderà mai per un importo superiore al valore del complesso aziendale acquistato.
- Limite temporale: la responsabilità riguarda le violazioni commesse nell’anno della cessione e nei due anni precedenti. Si estende inoltre alle sanzioni già irrogate e contestate nello stesso triennio, anche se relative a violazioni più remote.
Inoltre, il secondo comma dell’art. 14 specifica che “L’obbligazione del cessionario è limitata al debito risultante, alla data del trasferimento, dagli atti degli uffici dell’amministrazione finanziaria e degli enti preposti all’accertamento dei tributi di loro competenza”. Ciò significa che il cessionario risponde solo dei debiti già noti o conoscibili dagli atti ufficiali degli uffici fiscali al momento della cessione.
Il certificato dei carichi pendenti e l’effetto liberatorio
Per consentire al cessionario di conoscere con esattezza l’esposizione debitoria che potrebbe assumere, il comma 3 dell’art. 14 gli conferisce un importante strumento di tutela: la facoltà di richiedere agli uffici fiscali un certificato sull’esistenza di contestazioni pendenti e di debiti non soddisfatti.
Questo certificato ha un’efficacia fondamentale:
- Se il certificato è negativo (attesta l’assenza di debiti), il cessionario è pienamente liberato da ogni responsabilità solidale.
- Se il certificato non viene rilasciato entro 40 giorni dalla richiesta, l’effetto liberatorio si produce comunque.
Questo strumento permette all’acquirente di neutralizzare il rischio di passività fiscali occulte, trasformando la responsabilità solidale da incognita in un dato certo e gestibile. La richiesta del certificato è pertanto una prassi imprescindibile e fondamentale in ogni operazione di cessione d’azienda.
L’ipotesi di cessione in frode ai crediti tributari
Il legislatore ha previsto un inasprimento del regime di responsabilità per le operazioni elusive. Il comma 4 dell’art. 14 stabilisce che “la responsabilità del cessionario non è soggetta alle limitazioni previste nel presente articolo qualora la cessione sia stata attuata in frode dei crediti tributari, ancorché essa sia avvenuta con trasferimento frazionato di singoli beni”.
In seguito a una cessione contrattuale effettuata in frode, i limiti di valore e di debito risultanti dagli atti degli uffici vengono meno e la responsabilità del cessionario diventa illimitata. La frode si presume, salvo prova contraria, quando il trasferimento avviene entro sei mesi dalla constatazione di una violazione penalmente rilevante. Questa norma mira a colpire le operazioni che, pur formalmente lecite, sono finalizzate a svuotare il patrimonio del debitore d’imposta a danno dell’Erario.
Profili fiscali della cessione di azienda: imposte indirette
La cessione di azienda è un’operazione fiscalmente rilevante che comporta implicazioni in materia di imposte indirette (imposta di registro, IVA). La qualificazione dell’operazione come cessione di azienda, anziché come cessione di singoli beni, costituisce il presupposto per l’applicazione del regime fiscale corretto, caratterizzato dal principio di alternatività tra IVA e imposta di registro.
Imposta di registro vs. IVA: il principio di alternatività
Per quanto riguarda le imposte indirette, la cessione d’azienda ai fini fiscali è soggetta a un regime specifico, basato sul principio di alternatività tra l’imposta di registro e l’IVA. La disciplina di riferimento è contenuta nel D.P.R. n. 633/1972 (legge IVA) e nel D.P.R. n. 131/1986 (Testo Unico dell’Imposta di Registro).
L’articolo 2, comma 3, lettera b), del D.P.R. n. 633/1972 stabilisce che non sono considerate cessioni di beni (e quindi sono escluse dal campo di applicazione dell’IVA) le cessioni che hanno per oggetto aziende o rami d’azienda. Di conseguenza, l’operazione di cessione di azienda è:
- Esclusa dall’IVA: non si applica l’imposta sul valore aggiunto.
- Soggetta all’imposta di registro: si applica l’imposta di registro in misura proporzionale al valore dell’azienda, secondo le aliquote previste dal Testo Unico dell’Imposta di Registro, differenziate in base alla natura dei beni che compongono il complesso aziendale.
Questa distinzione è fondamentale e si fonda sulla qualificazione dell’operazione. Come analizzato in precedenza, si ha cessione d’azienda soggetta all’imposta di registro quando l’oggetto del trasferimento è un complesso di beni organizzato per l’esercizio d’impresa, anche solo potenzialmente. Al contrario, il trasferimento anche di una singola categoria di beni strumentali, inidonei di per sé a costituire un’azienda, rientra nel campo di applicazione dell’IVA.
La qualificazione dipende dalla causa reale del negozio e dalla natura dei beni trasferiti, non dalla volontà espressa dalle parti né dal frazionamento dell’operazione in più atti. L’Amministrazione Finanziaria ha il potere di riqualificare l’operazione qualora ritenga che la cessione, formalmente presentata come trasferimento di singoli beni, celi in realtà un trasferimento di un complesso aziendale organizzato, applicando il regime fiscale corretto in base al quale il trasferimento deve essere tassato.
Cessione di azienda vs. cessione di quote sociali: differenze e implicazioni
Sebbene dal punto di vista economico l’obiettivo di monetizzare il valore di un’attività imprenditoriale possa apparire simile, la cessione di un’azienda e quella di partecipazioni sociali sono due operazioni giuridicamente e fiscalmente distinte, con conseguenze profondamente diverse per le parti coinvolte. La differenza tra la cessione di azienda e quella di ramo d’azienda, rispetto alla cessione di quote societarie, è fondamentale per una corretta pianificazione strategica.
La scelta tra l’una e l’altra struttura negoziale dipende da una molteplicità di fattori, tra cui le passività che si intendono trasferire, il regime fiscale applicabile e le tutele legali per l’acquirente. Comprendere queste differenze è fondamentale per una pianificazione strategica corretta.
La Corte di Cassazione ha ribadito con forza la diversità giuridica delle due operazioni, sottolineando che non possono essere assimilate nonostante una potenziale equivalenza economica (Cass. Civ., Sez. 5, N. 34930 del 13-12-2023). La cessione d’azienda comporta l’applicazione di una disciplina legale peculiare che regola la successione dei rapporti e impone obblighi specifici, come il divieto di concorrenza e la responsabilità solidale per i debiti tributari, che invece sono estranei alla cessione di quote.
In quest’ultima, il cessionario acquista la qualità di socio e l’attività continua a essere svolta dalla medesima entità societaria, che rimane l’unico soggetto responsabile dei propri debiti. Mentre, con la sottoscrizione di un contratto di cessione d’azienda, il cessionario acquisisce direttamente il trasferimento di un complesso di beni e rapporti giuridici che conserva nel trasferimento la propria identità economico-funzionale, nella cessione di quote il trasferimento che conserva la continuità giuridica è la partecipazione societaria, non l’azienda in sé.
La scelta tra le due opzioni deve quindi essere il risultato di un’attenta valutazione legale e fiscale, tenendo conto degli obiettivi specifici delle parti e dei rischi che intendono assumere.
La cessione d’azienda occulta: riconoscimento e conseguenze
Si parla di cessione d’azienda occulta o “di fatto” quando avviene un trasferimento sostanziale di un complesso aziendale senza che ciò sia formalizzato in un atto scritto e reso pubblico mediante l’iscrizione nel Registro delle Imprese. Sebbene il contratto di cessione d’azienda sia valido anche se stipulato verbalmente, la mancanza di formalizzazione può celare l’intento di eludere le responsabilità legali e fiscali connesse al trasferimento, in particolare quelle nei confronti dei creditori e dei lavoratori. La giurisprudenza ha sviluppato una serie di indici presuntivi per accertare l’esistenza di una cessione di fatto e per applicare le tutele previste dalla legge.
L’accertamento di una cessione occulta si basa su una valutazione complessiva di una pluralità di elementi indiziari, che, nel loro insieme, devono dimostrare il passaggio di un’entità economica organizzata da un soggetto a un altro. Tra gli indizi più significativi, la giurisprudenza ha individuato:
- Trasferimento di elementi materiali e immateriali: il passaggio di beni strumentali, arredi, merci, insegna e altri elementi essenziali per l’attività (Tribunale di Roma, Sentenza n. 9122 del 28 maggio 2024).
- Continuazione dell’attività: l’esercizio della medesima attività commerciale o di un’attività analoga nei medesimi locali (Cass. Civ., Sez. 5, N. 17642 del 26-06-2024).
- Riassunzione del personale: l’assunzione, da parte della “nuova” impresa, della maggior parte del personale che lavorava presso la precedente, compresi i lavoratori addetti a un ramo specifico dell’attività (Tribunale Ordinario di Siena, sez. LA, sentenza n. 21/2019).
- Trasferimento della clientela: il fatto che la clientela della vecchia gestione si rivolga a quella nuova (Corte d’Appello di Napoli, sez. 3B, sentenza n. 2126/2017).
- Identità delle figure imprenditoriali: la presenza delle stesse persone fisiche o dei loro familiari a gestire entrambe le imprese (quella cedente e quella formalmente “nuova”).
La giurisprudenza ha precisato che per i terzi, come i creditori, la prova del trasferimento può essere fornita con ogni mezzo, incluse le presunzioni, non essendo a loro opponibile il requisito della forma scritta ad probationem previsto dall’art. 2556 c.c. (Tribunale di Roma, Sentenza n. 9122 del 28 maggio 2024).
Una volta accertata la cessione d’azienda occulta, scattano tutte le conseguenze legali previste dalla disciplina ordinaria. In particolare, il cessionario di fatto sarà ritenuto responsabile in solido con il cedente per i debiti pregressi, sia civili (nei limiti dell’art. 2560 c.c.) sia fiscali (ai sensi dell’art. 14 D.Lgs. 472/97), e dovrà rispondere delle obbligazioni derivanti dai rapporti di lavoro in continuità, ai sensi dell’art. 2112 c.c. L’azione giudiziale volta a far accertare una cessione occulta è quindi uno strumento fondamentale a tutela dei creditori e dei lavoratori rimasti insoddisfatti.
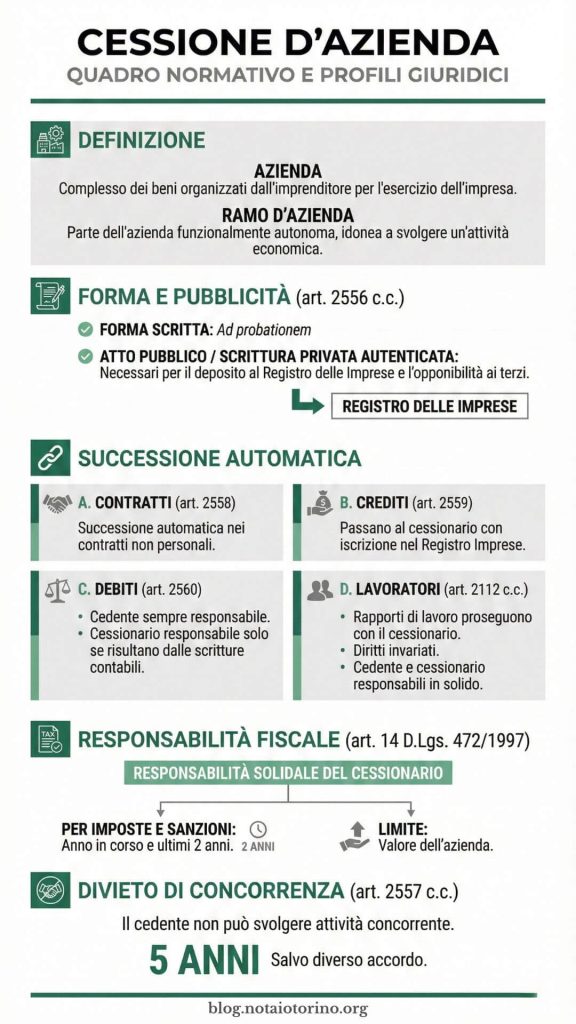
Infografica riepilogativa
Domande frequenti
Cosa succede ai dipendenti in caso di cessione di azienda?
In caso di trasferimento d’azienda, il rapporto di lavoro con i dipendenti prosegue con il cessionario e il lavoratore conserva tutti i diritti che ne derivano. Questa è la regola generale stabilita dall’articolo 2112 del codice civile, che prevale sulla disciplina generale della cessione di contratti. Il cedente e il cessionario sono obbligati in solido per tutti i crediti che il lavoratore aveva al momento del trasferimento.
L’acquirente di un’azienda risponde di tutti i debiti del venditore?
No. Per i debiti civili, l’acquirente risponde in solido con il venditore solo se i debiti sono inerenti all’esercizio dell’azienda e risultano dai libri contabili obbligatori (art. 2560 c.c.). Per i debiti fiscali, vige un regime speciale (art. 14 del D.Lgs. 472/97) che prevede una responsabilità solidale, ma con limiti di tempo e valore, e con la possibilità per l’acquirente di liberarsi da tale responsabilità richiedendo un apposito certificato all’Agenzia delle Entrate.
È possibile cedere un’azienda senza un contratto scritto?
Sì, un contratto di cessione d’azienda concluso verbalmente è valido ed efficace tra le parti. La legge, infatti, richiede la forma scritta solo ai fini della prova (ad probationem) e non per la validità dell’atto (ad substantiam). Tuttavia, la mancanza di un atto scritto rende molto difficile provare l’esistenza e il contenuto dell’accordo in caso di controversia e impedisce l’iscrizione nel Registro delle Imprese, necessaria per l’opponibilità ai terzi.
Qual è la differenza tra cessione di azienda e cessione di quote della società che la possiede?
Cedere l’azienda significa trasferire la proprietà del complesso dei beni organizzati per l’esercizio dell’impresa. Cedere le quote significa trasferire la proprietà della società titolare dell’azienda. Nel primo caso, l’acquirente può selezionare le passività da accollarsi (entro i limiti di legge); nel secondo, acquista la società con tutto il complesso di attività e passività, note e occulte.
Cosa si intende per ramo d’azienda?
Per ramo d’azienda si intende una parte dell’azienda che costituisce un’articolazione funzionalmente autonoma, capace di svolgere un’attività economica e produttiva con i propri mezzi. La cessione del ramo d’azienda è soggetta alla stessa disciplina della cessione dell’intera azienda, a condizione che il complesso di beni trasferito sia di per sé idoneo a consentire l’esercizio di un’impresa, anche con integrazioni da parte del cessionario. La normativa si applica anche alla cessione di un ramo d’impresa, purché sia dotato di autonomia funzionale.
Il ruolo del Notaio
Il notaio assume una funzione centrale nella cessione di azienda, svolgendo un ruolo che va ben oltre la mera autenticazione delle sottoscrizioni o la redazione dell’atto pubblico. L’intervento notarile si articola in diverse fasi dell’operazione, dalla consulenza preliminare alla verifica della documentazione, dalla stesura del contratto alla cura degli adempimenti pubblicitari successivi alla stipula.
La competenza del notaio in materia di cessione d’azienda deriva dalla sua formazione giuridica specialistica e dall’esperienza maturata nella gestione di operazioni complesse.
Il notaio è in grado di assistere le parti nell’individuazione della struttura negoziale più appropriata, nella redazione di clausole contrattuali equilibrate, nella risoluzione di problematiche fiscali e nella prevenzione di controversie future.
L’usufrutto o l’affitto di azienda, così come il trasferimento del ramo d’azienda ceduto a titolo di proprietà, richiedono ugualmente l’intervento e la consulenza del professionista notarile per garantire la piena tutela degli interessi di tutte le parti coinvolte nell’operazione.